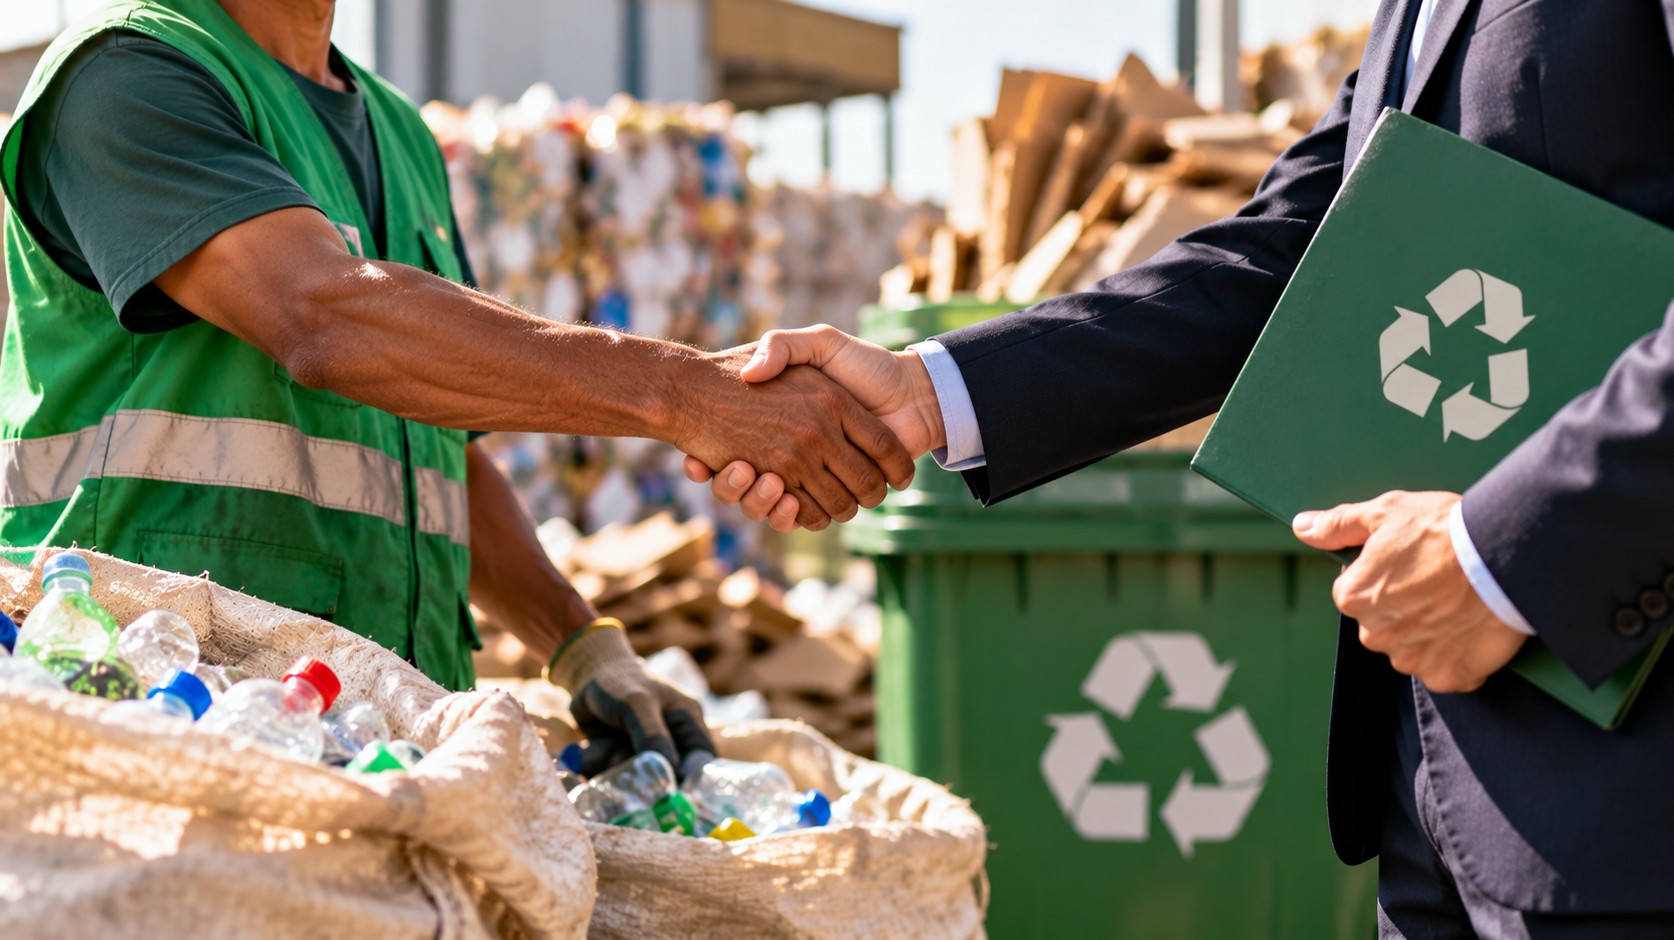
Uma proposta em análise na Câmara dos Deputados prevê a criação de incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. O texto trata a relação comercial entre as empresas e os trabalhadores como parte da política de estímulo à reciclagem.
A medida concentra-se em uma etapa anterior ao processamento dos materiais: o momento em que os recicláveis coletados chegam ao mercado empresarial. A proposta pretende reconhecer essa operação para fins de benefício tributário, desde que a compra seja realizada diretamente de catadores.
Compra direta entra no desenho do benefício
O projeto estabelece que empresas que adquirirem materiais recicláveis de catadores poderão ter acesso ao incentivo fiscal previsto. A regra tem como referência a origem dos produtos comprados e incorpora a etapa de comercialização ao debate sobre políticas de reciclagem.
Com isso, a proposta não se limita às atividades realizadas depois que o material chega à indústria ou a outros compradores. O texto também considera a transação feita na base da cadeia, entre quem coleta os recicláveis e a empresa interessada em adquiri-los.
O benefício, portanto, é direcionado às empresas compradoras. Os catadores aparecem como parte essencial da operação que poderá permitir o acesso ao incentivo, por serem os responsáveis pela coleta e pela venda dos materiais recicláveis incluídos na proposta.
Origem do material passa a ser relevante
O projeto coloca a origem dos recicláveis no centro da regra tributária. Para a empresa, a compra de materiais provenientes de catadores deixa de ser apenas uma operação comercial e passa a ser considerada dentro de uma política de incentivo fiscal em discussão no Legislativo.
A mudança prevista está relacionada à forma como a cadeia de reciclagem é reconhecida pelo poder público. Em vez de considerar somente as etapas industriais ou o resultado final do reaproveitamento, a proposta inclui a operação de compra realizada diretamente com os catadores.
O texto, assim, estabelece uma conexão entre a decisão empresarial de compra e a possibilidade de obter uma vantagem tributária. A empresa que escolher adquirir os materiais diretamente dos catadores poderá enquadrar essa operação na hipótese de incentivo definida pelo projeto.
Catadores ficam na origem da operação
Embora o benefício seja voltado às empresas, a proposta depende da participação dos catadores. São eles que aparecem como fornecedores dos materiais recicláveis cuja compra poderá ser considerada para a concessão do incentivo fiscal.
A medida trata a venda feita pelos catadores como uma etapa própria da cadeia de comercialização. O texto não desloca o benefício para os trabalhadores, mas reconhece que a compra empresarial começa em uma operação realizada diretamente com eles.
Essa distinção é central para entender o projeto. A empresa é a destinatária do incentivo tributário, enquanto o trabalho dos catadores constitui a origem dos materiais e a condição comercial examinada pela proposta.
Proposta ainda está em análise na Câmara
O incentivo previsto não está em vigor. A medida é objeto de análise na Câmara dos Deputados e ainda depende da tramitação legislativa para que suas regras possam ser discutidas e, eventualmente, aprovadas.
Durante a tramitação, o texto poderá ser examinado pelas instâncias responsáveis pela análise da proposta. O conteúdo final também dependerá do andamento do projeto e das decisões tomadas ao longo do processo legislativo.
Por isso, a possibilidade de benefício fiscal para empresas que compram recicláveis de catadores permanece vinculada à aprovação da proposta. Até que isso ocorra, a regra prevista no projeto não altera, por si só, as obrigações tributárias das empresas nem cria automaticamente um novo incentivo.
Efeito pretendido sobre a cadeia de reciclagem
Ao incluir a compra direta de recicláveis entre as operações aptas ao incentivo, o projeto pretende aproximar a política tributária da etapa inicial de circulação dos materiais. A proposta parte da relação entre catadores e empresas para definir uma hipótese de estímulo fiscal.
O foco está na decisão de compra. A empresa que adquirir materiais diretamente de catadores poderá ser alcançada pelo benefício projetado, enquanto os trabalhadores permanecem na origem da operação que dá suporte ao enquadramento.
A iniciativa também altera o ponto de observação da política de reciclagem. A discussão deixa de estar concentrada apenas no tratamento dos resíduos e passa a considerar a forma como os materiais são comercializados antes de chegar aos compradores empresariais.
O projeto, dessa maneira, relaciona três elementos: os materiais coletados, os catadores responsáveis pela venda e as empresas que realizam a compra. O incentivo fiscal proposto é o mecanismo usado para conectar essas etapas dentro de uma mesma regra.
Debate sobre o reconhecimento comercial
A proposta leva ao campo tributário uma relação que já integra a circulação dos materiais recicláveis. Ao prever benefício para a empresa compradora, o texto busca dar tratamento específico à operação realizada diretamente com catadores.
O ponto principal é a possibilidade de reconhecer, para fins fiscais, a origem dos materiais adquiridos. A compra deixa de ser analisada apenas como entrada de produtos na empresa e passa a estar associada à participação dos catadores na cadeia de reciclagem.
O projeto ainda será submetido ao debate legislativo. A análise na Câmara deverá definir o alcance da medida, suas condições e a forma de aplicação do incentivo caso a proposta avance.
Enquanto o texto estiver em tramitação, a regra continua sendo uma possibilidade em discussão. A eventual mudança dependerá da aprovação do projeto e da consolidação das normas necessárias para sua aplicação.
Fonte: Agência Câmara de Notícias.